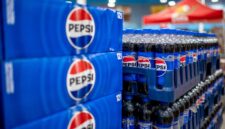
PepsiCo pada hari Kamis melaporkan laba dan pendapatan kuartalan yang melampaui ekspektasi analis, didorong oleh pertumbuhan internasional karena bisnisnya di Amerika Utara terus mengalami kelesuan.
Dengan sisa satu kuartal pada tahun 2026, perusahaan juga menurunkan perkiraan pendapatan setahun penuhnya, karena kesulitan di pasar dalam negeri membebani laba. Pepsi memperkirakan laba per saham inti akan meningkat 2,5% menjadi 3,5%, turun dari proyeksi sebelumnya yang berkisar antara 5% hingga 7%. Kini mereka juga memproyeksikan pertumbuhan pendapatan bersih sekitar 6%, lebih tinggi dari perkiraan sebelumnya yang berkisar antara 4% hingga 6%.
Saksikan pada pukul 10 pagi ET saat CEO PepsiCo Ramon Laguarta bergabung dengan CNBC TV untuk membahas pendapatan perusahaan. Tonton secara real time di CNBC+ atau aliran CNBC Pro.
Saham Pepsi turun kurang dari 1% dalam perdagangan pra-pasar.
Inilah yang dilaporkan perusahaan dibandingkan dengan perkiraan Wall Street, berdasarkan survei analis oleh LSEG:
- Penghasilan per saham: $2,34 disesuaikan vs. $2,29 yang diharapkan
- Pendapatan: $25,27 miliar vs perkiraan $24,96 miliar
Pepsi melaporkan laba bersih kuartal ketiga yang dapat diatribusikan kepada perusahaan sebesar $3,05 miliar, atau $2,23 per saham, turun dari $2,6 miliar, atau $1,90 per saham, tahun sebelumnya.
Tidak termasuk item, perusahaan memperoleh $2,34 per saham.
Penjualan bersih naik 5,6% menjadi $25,27 miliar. Pendapatan organik, tidak termasuk akuisisi, divestasi, dan valuta asing, meningkat 3,1% selama kuartal tersebut.
Pepsi melaporkan pertumbuhan volume sebesar 3% untuk minuman dan 1% untuk makanan pada kuartal ini. Volume tidak termasuk fluktuasi harga dan mata uang untuk mencerminkan permintaan dengan lebih akurat.
Pasar internasional perusahaan sekali lagi menjadi titik terang. Bisnis internasional Pepsi telah menyumbang 41% dari pendapatan bersih perusahaan sepanjang tahun ini, kata CEO Ramon Laguarta dalam sambutannya.
Pepsi melihat pertumbuhan volume di semua kecuali satu unit bisnis internasionalnya selama kuartal tersebut. Hanya divisi makanan enak di Eropa, Timur Tengah dan Afrika yang melaporkan penurunan volume sebesar 1%.
Namun di pasar dalam negeri, Pepsi sekali lagi mengalami kesulitan.
“Bisnis kami di Amerika Utara menunjukkan kinerja di bawah ekspektasi kami dan menunjukkan peluang perbaikan yang berarti,” kata Laguarta.
Unit minumannya di Amerika Utara mengalami penyusutan volume sebesar 2%, sementara divisi makanannya di Amerika Utara melaporkan volume yang datar.
Perputaran bisnis domestiknya berjalan lebih lambat dari yang diharapkan, kata CFO Steve Schmitt dalam sambutannya. Sejauh ini, strategi untuk memperbaiki divisi-divisi yang bermasalah ini berfokus pada inovasi serta periklanan dan pemasaran perusahaan.
Untuk camilannya, Pepsi menggunakan bahan-bahan yang lebih sederhana, minyak “alternatif” dan manfaat fungsional, seperti protein dan serat. Bisnis minumannya akan terus fokus pada hidrasi fungsional, minuman ringan beraroma, minuman energi, dan pilihan tanpa gula.
Namun, Laguarta menunjukkan perkembangan yang menunjukkan bahwa upaya perusahaan berhasil.
Bisnis makanan cepat saji Pepsi di Amerika Utara, yang mencakup merek seperti Doritos dan Quaker Oats, mengalami peningkatan pendapatan organik secara berurutan. Unit minumannya di Amerika Utara, yang mencakup soda dan Gatorade, serta merek lainnya, mengalami peningkatan tren volume organik, berkat hidrasi fungsional dan minuman tanpa gula. Namun portofolio minuman ringan berkarbonasi Pepsi tertinggal dibandingkan kategori keseluruhan, termasuk pesaingnya Coca-cola.
Pepsi merencanakan pengurangan biaya untuk mengurangi redundansi dan pengeluaran diskresi untuk membayar investasi dalam inovasi dan pemasaran, kata Laguarta dalam sambutannya.
Konten di atas dibuat oleh pihak ketiga. Redaksi tidak bertanggung jawab atas isi maupun akibat yang ditimbulkan oleh konten ini. Agregator artikel oleh JetMedia Digital Agency